Europa Rynek centrów danych w Europie rośnie

Centra danych
Moc operacyjna centrów danych w regionie EMEA przekroczyła 12,1 GW w pierwszej połowie 2026 roku, a kolejne 18,3 GW znajduje się w budowie lub na etapie planowania. W Polsce głównym ośrodkiem rynku pozostaje Warszawa, jednak tempo rozwoju nowych inwestycji ograniczają przede wszystkim dostępność energii elektrycznej i możliwości przyłączeniowe. Jednocześnie rośnie zainteresowanie lokalizacjami poza stolicą, szczególnie w kontekście rozwoju infrastruktury dla sztucznej inteligencji.
Czytasz ten materiał, ponieważ objęty jest darmowym limitem. Kup pełny dostęp!

Z raportu EMEA Data Centre H1 2026 Update firmy doradczej Cushman & Wakefield wynika, że w pierwszej połowie 2026 roku łączna moc operacyjna centrów danych w regionie EMEA przekroczyła 12,1 GW. To wzrost o ponad 36% w porównaniu z drugim kwartałem 2024 roku. Rozwój rynku napędzają przede wszystkim rosnące zapotrzebowanie na usługi chmurowe, cyfryzacja gospodarki oraz inwestycje w infrastrukturę niezbędną do obsługi sztucznej inteligencji (AI).

Potencjał dalszego wzrostu potwierdza skala projektów przygotowywanych do realizacji. Moc centrów danych znajdujących się w budowie sięga 3,8 GW, a kolejnych 14,5 GW przypada na inwestycje na etapie planowania. Łącznie daje to 18,3 GW przyszłej mocy, czyli o ponad 34% więcej niż rok wcześniej.

Zmienia się również geografia inwestycji. Obok tradycyjnych centrów rynku, takich jak Londyn, Frankfurt czy Amsterdam, coraz większe znaczenie zyskują lokalizacje w krajach nordyckich i Europie Południowej. Przyciągają one inwestorów dostępnością terenów pod duże przedsięwzięcia, a także perspektywą zapewnienia odpowiednich dostaw energii.

Jednocześnie rozwój rynku wciąż napotyka istotne ograniczenia podażowe. W wielu krajach popyt na moc centrów danych przewyższa możliwości jej szybkiego dostarczenia. W rezultacie o powodzeniu inwestycji coraz częściej decydują nie tylko lokalizacja i dostępność klientów, lecz także możliwość zabezpieczenia energii, uzyskania pozwoleń i określenia realnego terminu uruchomienia obiektu.

Podaż centrów danych w regionie EMEA pozostaje niewystarczająca. Popyt nadal przewyższa dostępną moc w wielu krajach, a kluczowym czynnikiem determinującym dalszy rozwój rynku staje się możliwość zabezpieczenia dostaw energii, uzyskania pozwoleń oraz zapewnienia mocy w terminach realistycznych pod względem komercyjnym – komentuje Matyas Fazekas, EMEA Data Centres Research Lead w Cushman & Wakefield.

Warszawa pozostaje liderem polskiego rynku

Warszawa jest największym i najbardziej rozwiniętym rynkiem centrów danych w Polsce, a zarazem jednym z istotnych ośrodków infrastruktury cyfrowej w Europie Środkowo-Wschodniej. W raporcie Cushman & Wakefield została zakwalifikowana jako jedyny rynek w regionie do kategorii rynków ukształtowanych.

Na koniec drugiego kwartału 2026 roku moc operacyjna stołecznych centrów danych wynosiła 159 MW, o 2 MW więcej niż rok wcześniej. Na rynku działało 28 obiektów należących do 17 podmiotów.

Znacznie skromniej wygląda jednak portfel inwestycji będących w trakcie realizacji. W budowie znajduje się zaledwie 5 MW nowej mocy, wobec 11 MW rok wcześniej. Kolejne 156 MW pozostaje na etapie planowania, a projekty o łącznej mocy 68 MW są we wczesnej fazie przygotowania.

Uwzględniając działające obiekty, moc inwestycji w budowie i projekty planowane, warszawski rynek obejmuje łącznie 320 MW. Wartość ta pokazuje potencjał rozwoju stolicy, ale jednocześnie skalę wyzwania związanego z przechodzeniem od planów do faktycznie realizowanych inwestycji.

Istotną część rynku stanowią obiekty typu colocation, w których operatorzy udostępniają klientom powierzchnię, infrastrukturę techniczną i moc obliczeniową. Segment ten odpowiada za 84% działającej mocy warszawskich centrów danych. Wskaźnik niewynajętej mocy w segmencie colocation wynosił 11,49%.

Popyt wspierają rozwój usług chmurowych, cyfryzacja przedsiębiorstw i administracji publicznej, a także rosnące znaczenie bezpieczeństwa danych i ich lokalnego przetwarzania. Warszawa korzysta przy tym z rozwiniętej infrastruktury telekomunikacyjnej i połączeń z innymi rynkami regionu, co pozwala obsługiwać klientów z całej Europy Środkowo-Wschodniej.

Energia i przyłączenia decydują o realizacji projektów

Największym wyzwaniem dla dalszej ekspansji polskiego rynku pozostaje dostęp do energii elektrycznej. Ograniczenia przepustowości sieci w rejonie Warszawy, koszty energii oraz konieczność uzyskania odpowiednich warunków przyłączenia mogą wydłużać przygotowanie inwestycji i przesuwać terminy ich uruchomienia.

W praktyce oznacza to, że sama atrakcyjność lokalizacji nie gwarantuje powodzenia projektu. Inwestorzy muszą uwzględniać dostępność odpowiedniej mocy w konkretnym terminie, możliwości rozbudowy infrastruktury oraz przewidywalność procedur administracyjnych.

Polska ma mocne fundamenty do rozwoju sektora centrów danych: duży rynek wewnętrzny, rosnące zapotrzebowanie na usługi chmurowe i rozwijający się ekosystem technologiczny. Jednocześnie dane dla Warszawy dobrze pokazują największe wyzwanie, przed którym stoi dziś branża. Mimo znaczącej liczby planowanych projektów w budowie znajduje się obecnie zaledwie 5 MW mocy. To potwierdza, że sam potencjał inwestycyjny nie wystarczy. Kluczowe stają się możliwość zabezpieczenia energii, przewidywalny harmonogram przyłączenia oraz odpowiednie przygotowanie nieruchomości – wskazuje Kamil Żach, Partner w Cushman & Wakefield.

Jak dodaje ekspert, klienci coraz częściej pytają nie tylko o lokalizację, lecz także o możliwość dostarczenia dużych wolumenów energii w określonym terminie, na przykład do 2028 roku. Zdolność do spełnienia tych warunków staje się jednym z najważniejszych czynników decydujących o konkurencyjności poszczególnych projektów.

Inwestycje w infrastrukturę AI mogą wykraczać poza Warszawę

Rozwój sztucznej inteligencji zmienia wymagania stawiane centrom danych. Infrastruktura przeznaczona do obsługi zaawansowanych obciążeń obliczeniowych potrzebuje nie tylko dużej powierzchni, ale również znacznych i stabilnych dostaw energii. W przypadku największych przedsięwzięć skala zapotrzebowania może być liczona nie w megawatach, lecz w gigawatach.

Z tego względu rośnie zainteresowanie lokalizacjami poza warszawską aglomeracją, w których dostępne są rozległe tereny przemysłowe i istnieje potencjał zapewnienia odpowiedniej infrastruktury energetycznej.

Nie oznacza to jednak, że wszystkie zapowiadane projekty zostaną zrealizowane. Wiele z nich pozostaje na wczesnym etapie przygotowania, a ich przyszłość zależy od pozyskania klientów, zabezpieczenia finansowania i możliwości przyłączenia do sieci.

Dla dużych inwestycji związanych z AI coraz większe znaczenie mają lokalizacje oferujące rozległe tereny przemysłowe i możliwość zapewnienia znaczących dostaw energii. W tym kontekście rozwój krajowej infrastruktury elektroenergetycznej będzie jednym z kluczowych czynników konkurencyjności Polski na europejskim rynku centrów danych – podkreśla Kamil Żach.

Perspektywy rozwoju sektora będą więc zależeć nie tylko od skali popytu na moc obliczeniową, lecz także od zdolności do przygotowania terenów inwestycyjnych, rozbudowy sieci i zapewnienia energii w terminach odpowiadających potrzebom operatorów.

FLAPD nadal dominuje, ale mapa inwestycji się zmienia

Tradycyjne europejskie centra rynku, określane skrótem FLAPD od nazw Frankfurt, Londyn, Amsterdam, Paryż i Dublin, nadal odpowiadają za około 43% mocy centrów danych w regionie EMEA. Obejmuje to 5,2 GW mocy operacyjnej i 1,17 GW mocy znajdującej się w budowie.

Ich udział w przyszłej podaży stopniowo jednak maleje. Coraz więcej projektów powstaje w lokalizacjach, które oferują lepsze perspektywy rozwoju infrastruktury i większą dostępność zasobów niezbędnych do obsługi dużych obciążeń obliczeniowych.

Największym rynkiem w regionie EMEA pozostaje Londyn, gdzie moc operacyjna centrów danych wynosi 1,38 GW. W realizacji znajdują się tam projekty o łącznej planowanej mocy około 1,77 GW. Pod względem łącznej mocy Paryż awansował na trzecie miejsce, wyprzedzając Dublin.

Do grona tzw. rynków Powerhouse, skupiających ośrodki o dużym potencjale rozwoju, dołączyły Helsinki. Łączna moc funkcjonujących, budowanych i planowanych tam centrów danych przekroczyła 1,1 GW.

Kraje nordyckie i Europa Południowa przyciągają inwestorów

Kraje nordyckie umacniają swoją pozycję jako lokalizacje dla dużych centrów danych typu hyperscale oraz infrastruktury przeznaczonej do obsługi sztucznej inteligencji. Ich moc operacyjna wynosi około 2,1 GW, co oznacza wzrost o 20% rok do roku. Ponad 3 GW przypada na projekty znajdujące się na etapie planowania.

Atutami regionu są dostępność energii elektrycznej o niskiej emisyjności oraz terenów umożliwiających realizację inwestycji na dużą skalę. W połączeniu z rosnącym zapotrzebowaniem na infrastrukturę AI czynniki te wspierają rozwój Helsinek, które należą do najszybciej rosnących rynków centrów danych w EMEA.

Coraz większym zainteresowaniem inwestorów cieszą się również Madryt, Oslo, Barcelona i Saragossa. Miasta te oferują możliwości pozyskania rozległych gruntów inwestycyjnych i perspektywy zapewnienia dostaw energii potrzebnych do realizacji dużych przedsięwzięć.

Zmiany te wskazują, że europejski rynek centrów danych stopniowo odchodzi od koncentracji inwestycji w kilku największych ośrodkach. Dostępność energii i terenów, a także możliwości rozbudowy infrastruktury stają się równie istotne jak bliskość klientów i istniejących węzłów telekomunikacyjnych.

Ryzyko nadpodaży pozostaje ograniczone

Pomimo obaw o możliwe przewartościowanie inwestycji w infrastrukturę sztucznej inteligencji ryzyko nadpodaży centrów danych w regionie EMEA pozostaje, według raportu, ograniczone. Wskaźniki niewynajętej powierzchni lub mocy w większości działających obiektów utrzymują się poniżej 10%, a znaczna część nowych inwestycji znajduje najemców jeszcze przed zakończeniem budowy.

Popyt związany z rozwojem AI wpływa na strategie zarówno operatorów hiperskalowych, jak i dostawców usług colocation. W rezultacie rośnie zainteresowanie specjalistyczną infrastrukturą przystosowaną do obsługi obciążeń wymagających wysokiej gęstości mocy.

Nie oznacza to jednak, że wszystkie planowane inwestycje mają jednakowo dobre perspektywy. W warunkach ograniczonej dostępności energii i rosnących wymagań technicznych przewagę zyskają przede wszystkim projekty, które będą w stanie połączyć odpowiednią lokalizację, finansowanie, zabezpieczone dostawy energii i realny harmonogram realizacji.

Dla Polski oznacza to zarówno szansę na umocnienie pozycji w europejskim ekosystemie infrastruktury cyfrowej, jak i konieczność rozwiązania problemów związanych z dostępnością mocy przyłączeniowej. Warszawa pozostaje naturalnym centrum rynku, ale dalszy wzrost sektora może w coraz większym stopniu zależeć od inwestycji realizowanych poza stolicą. Ostatecznie o tempie rozwoju branży przesądzi nie tylko rosnący popyt na usługi chmurowe i AI, lecz także zdolność do zapewnienia energii i infrastruktury niezbędnej do jego obsługi.
Ostatnie nowości

Centra danych

Europa Rynek centrów danych w Europie rośnie

schedule 21 października 2026
Opr./edited by AH

Moc operacyjna centrów danych w regionie EMEA przekroczyła 12,1 GW w pierwszej połowie 2026 roku, a kolejne 18,3 GW znajduje się w budowie lub na etapie planowania. W Polsce głównym ośrodkiem rynku pozostaje Warszawa, jednak tempo rozwoju nowych inwestycji ograniczają przede wszystkim dostępność energii elektrycznej i możliwości przyłączeniowe. Jednocześnie rośnie zainteresowanie lokalizacjami poza stolicą, szczególnie w kontekście rozwoju infrastruktury dla sztucznej inteligencji.

Powierzchnie magazynowe i produkcyjne

Rumunia Pepco wynajmuje 55,6 tys. mkw. w CTPark Bucharest West

schedule 20 października 2026
Opr./edited by AH

CTP podpisało bezpośrednią umowę najmu z Pepco na 55 619 mkw. powierzchni w parku przemysłowo-logistycznym CTPark Bucharest West w Rumunii. Najemca będzie prowadzić w obiekcie regionalne centrum dystrybucyjne obsługujące rynek rumuński oraz pozostałe kraje Europy Środkowo-Wschodniej (CEE).

Powierzchnie handlowe i rozrywkowe

Polska Polski rynek handlowy przyspiesza. Ponad 600 tys. mkw. nowej podaży w 2026 roku

schedule 20 października 2026
Opr./edited by AH

Polski rynek nieruchomości handlowych utrzymuje wysoką aktywność deweloperską. W III kwartale 2026 roku oddano do użytku około 132 tys. mkw. nowoczesnej powierzchni handlowej, a kolejne 760 tys. mkw. pozostaje w budowie. Według Cushman & Wakefield całoroczna nowa podaż może przekroczyć 600 tys. mkw., osiągając najwyższy poziom od ponad dekady.

Rynek mieszkaniowy

Polska Zabytkowa kamienica z 1887 roku odzyskuje blask w Kole

schedule 20 października 2026
Opr./edited by AH

Zabytkowa kamienica przy Starym Rynku w Kole przechodzi kompleksową renowację. Budynek, wzniesiony w 1887 roku, zaoferuje ponad 938 mkw. powierzchni przeznaczonej na lokale usługowe, gabinety oraz mieszkania. Za inwestycję odpowiada Celtia.

Powierzchnie handlowe i rozrywkowe

Polska Lux Med Stomatologia otworzy placówkę w Gemini Park Tychy

schedule 20 października 2026
Opr./edited by AH

Lux Med Stomatologia zostanie nowym najemcą Gemini Park Tychy, gdzie zajmie ponad 450 mkw. powierzchni. Otwarcie placówki oferującej kompleksową opiekę stomatologiczną dla dorosłych i dzieci zaplanowano na przełom 2026 i 2027 roku.

Powierzchnie handlowe i rozrywkowe

Polska Nhood przekształcił 65 tys. mkw. powierzchni handlowej w Europie

schedule 20 października 2026
Opr./edited by AH

Nhood przekształcił dotychczas 65 tys. mkw. powierzchni handlowej w Europie w ramach programu modernizacji centrów należących do Ceetrus i Auchan. W Polsce firma wynajęła ponad 11,3 tys. mkw. dodatkowej powierzchni w czterech obiektach, a w planach ma objęcie programem kolejnych dwóch lokalizacji.

Rynek inwestycyjny i finansowy

Polska Hillwood Polska sprzedał kompleks magazynowo-biurowy firmie TOYA

schedule 20 października 2026
Opr./edited by AH

Hillwood Polska sfinalizował sprzedaż kompleksu magazynowo-biurowego w miejscowości Oddział, w gminie Żabia Wola, na rzecz TOYA S.A. Inwestycja obejmuje dwa budynki o łącznej powierzchni użytkowej około 57 800 mkw. i została zrealizowana w formule build-to-own (BTO). Wartość transakcji wyniosła 41,625 mln EUR netto.

Powierzchnie handlowe i rozrywkowe

Polska Bułkę przez Bibułkę otworzy lokal w domu studenckim Tribera Warsaw

schedule 20 października 2026

Warszawska marka śniadaniowa Bułkę przez Bibułkę otworzy nowy lokal w domu studenckim Tribera Warsaw przy ul. Obrzeżnej na Mokotowie. Restauracja zajmie 105 mkw. na parterze budynku oraz taras o powierzchni blisko 100 mkw. Z jej oferty będą mogli korzystać zarówno mieszkańcy obiektu, jak i okoliczni pracownicy oraz mieszkańcy dzielnicy.

Powierzchnie handlowe i rozrywkowe

Polska Osada Pułtusk zaoferuje 27 tys. mkw. powierzchni handlowej

schedule 20 października 2026
Opr./edited by AH

W Pułtusku powstanie Osada Pułtusk – park handlowy o powierzchni 27 tys. mkw., którego otwarcie zaplanowano na 2028 r. Inwestorem projektu jest Mabrok, a za koncepcję komercyjną i komercjalizację odpowiada Mallson Polska.

Powierzchnie handlowe i rozrywkowe

Bułgaria Pierwszy park handlowy Estrea Park otwarty w Bułgarii

schedule 20 października 2026
Opr./edited by AH

W Sofii otwarto pierwszy park handlowy pod marką Estrea Park, zrealizowany przez Mitiska REIM i Park Lane Developments we współpracy z Europejskim Bankiem Odbudowy i Rozwoju (EBOR). Obiekt w dzielnicy Hadzhi Dimitar oferuje 14 tys. mkw. powierzchni najmu i 22 lokale handlowe. Inwestycja rozpoczyna planowany rozwój marki na bułgarskim rynku.

Rynek inwestycyjny i finansowy

Polska WPIP sprzedaje obiekt przemysłowo-biurowy w Nowej Soli

schedule 20 października 2026
Opr./edited by AH

Grupa WPIP sfinalizowała sprzedaż obiektu przemysłowo-biurowego w Nowej Soli. Nieruchomość o powierzchni około 1800 mkw. nabyła spółka Trionik EMS, działająca w branży nowoczesnej elektroniki i powiązana z kapitałem ukraińskim. Firma planuje uruchomić w obiekcie swój polski oddział.

Rynek mieszkaniowy

Polska Murapol wprowadza 191 mieszkań do krakowskiej oferty

schedule 20 października 2026
Opr./edited by AH

Grupa Murapol rozszerzyła ofertę inwestycji Murapol Prado w północnej części Krakowa o 191 mieszkań. Nowy etap projektu przy ul. Piaszczystej, w sąsiedztwie Doliny Prądnika, obejmuje dwa czteropiętrowe budynki. Ceny lokali w przedsprzedaży rozpoczynają się od 13 680 zł za mkw.

Biura i projekty wielofunkcyjne

Polska Grupa RMF wynajmuje powierzchnię w DL Tower

schedule 20 października 2026
Opr./edited by AH

Grupa RMF, właściciel marek RMF FM i RMF MAXX, podpisała długoterminową umowę najmu powierzchni biurowej w katowickim kompleksie DL Tower. Na mocy kontraktu zawartego 15 lipca 2026 r. rozgłośnie będą nadawać z 11. piętra budynku przez co najmniej kolejnych dziesięć lat.

Biura i projekty wielofunkcyjne

Polska Popyt rośnie, a dostępność powierzchni spada

schedule 20 października 2026
Opr./edited by AH

Warszawski rynek biurowy odnotowuje rosnącą aktywność najemców przy rekordowo niskiej nowej podaży. W pierwszych trzech kwartałach 2026 r. wynajęto ponad 592 tys. mkw. powierzchni, o 22 proc. więcej niż rok wcześniej. Jednocześnie wskaźnik pustostanów obniżył się do 7,9 proc., osiągając najniższy poziom od sześciu lat – wynika z danych Knight Frank.

Biura i projekty wielofunkcyjne

Polska Globalny lider branży FMCG wynajmie ponad 4300 mkw. w Warsaw Spire

schedule 20 października 2026
Opr./edited by AH

Globalna firma z sektora FMCG zajmie ponad 4300 mkw. powierzchni biurowej w wieży Warsaw Spire w Warszawie. Relokacja, połączona z ekspansją najemcy, rozpocznie się w październiku 2026 r. W transakcji najemcę reprezentowała firma JLL, która zapewniła również doradztwo techniczne.

Rynek inwestycyjny i finansowy

Polska EPP zwiększa udział w portfelu M1

schedule 20 października 2026
Opr./edited by AH

EPP zwiększyło udział w spółce joint venture będącej właścicielem dziewięciu centrów handlowych M1 do 59,4 proc. Jednocześnie uproszczono strukturę właścicielską, do której dołączył nowy inwestor – RMB Investments and Advisory Proprietary Limited (RMBIA).

Centra danych

Polska Moc, moc i jeszcze raz moc

schedule 19 października 2026
Opr./edited by AH

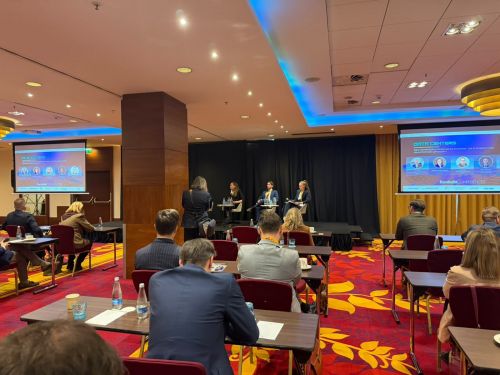
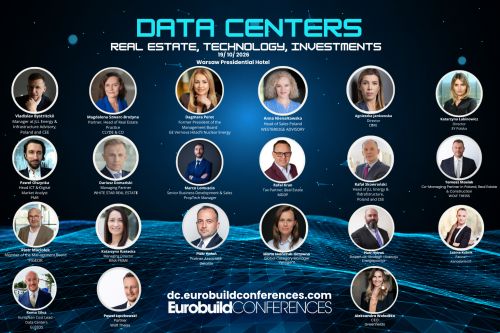
Dostęp do energii elektrycznej, a nie jej cena, staje się kluczowym czynnikiem decydującym o rozwoju centrów danych. Wraz z rosnącym zapotrzebowaniem na moc obliczeniową związanym z rozwojem sztucznej inteligencji europejski rynek staje przed coraz poważniejszymi ograniczeniami infrastrukturalnymi. To główny wniosek z konferencji Eurobuild Data Centers – Real Estate, Technology, Investments, która odbyła się 19 października w warszawskim hotelu Presidential.

ESG

Rumunia 982 mieszkania w Greenfield Băneasa z certyfikatem BREEAM Excellent

schedule 16 października 2026
Opr./edited by AH

Dwanaście budynków mieszkalnych obejmujących 982 mieszkania w bukareszteńskiej inwestycji Greenfield Băneasa uzyskało certyfikat BREEAM Excellent. Ocenę przeprowadziła firma BuildGreen na zlecenie dewelopera IMPACT Developer & Contractor.

Rynek mieszkaniowy

Czechy RSJ i Na Jelenách przygotują w Pradze 5,5 tys. mieszkań na wynajem

schedule 16 października 2026

Czeska grupa inwestycyjna RSJ i deweloper Na Jelenách zawarli strategiczne partnerstwo, którego celem jest budowa nowej dzielnicy mieszkaniowej na południu Pragi. Projekt obejmie około 5,5 tys. mieszkań na wynajem dla nawet 16 tys. mieszkańców. Jego wartość przekracza 50 mld koron czeskich.
Powierzchnie magazynowe i produkcyjne

Czechy Ecologistics wynajęło 44 500 mkw. w EQT Park Prague North

schedule 16 października 2026
Opr./edited by AH

Ecologistics, czeski oddział firmy logistycznej należącej do Goodcang Holdings, wynajął na długoterminowej umowie całą halę o powierzchni 44 500 mkw. w EQT Park Prague North w miejscowości Lužec nad Vltavou, na północ od Pragi. Kompleks o łącznej powierzchni 56 600 mkw. jest własnością EQT Real Estate, a za jego realizację odpowiadał deweloper 7R.
Najnowsze w Centra danych

schedule 21 października 2026

Rynek centrów danych w Europie rośnie

Moc operacyjna centrów danych w regionie EMEA przekroczyła 12,1 GW w pierwszej połowie 2026 roku, a kolejne 18,3 GW znajduje się w budowie lub na etapie planowania. W Polsce głównym ośrodkiem rynku pozostaje Warszawa, jednak tempo rozwoju nowych inwestycji ograniczają przede wszystkim dostępność energii elektrycznej i możliwości przyłączeniowe. Jednocześnie rośnie zainteresowanie lokalizacjami poza stolicą, szczególnie w kontekście rozwoju infrastruktury dla sztucznej inteligencji.

schedule 19 października 2026

Moc, moc i jeszcze raz moc

Dostęp do energii elektrycznej, a nie jej cena, staje się kluczowym czynnikiem decydującym o rozwoju centrów danych. Wraz z rosnącym zapotrzebowaniem na moc obliczeniową związanym z rozwojem sztucznej inteligencji europejski rynek staje przed coraz poważniejszymi ograniczeniami infrastrukturalnymi. To główny wniosek z konferencji Eurobuild Data Centers – Real Estate, Technology, Investments, która odbyła się 19 października w warszawskim hotelu Presidential.

schedule 07 października 2026

Ciepło z centrów danych może ogrzewać mieszkania

Rosnąca liczba centrów danych w Polsce zwiększa potencjał wykorzystania ciepła odpadowego do ogrzewania budynków. Według analiz Polskiego Związku Centrów Danych, przy dalszym rozwoju rynku odzysk ciepła z centrów danych w 2030 roku mógłby odpowiadać ponad 7 proc. obecnego wolumenu ciepła dostarczanego do polskich sieci ciepłowniczych, a w 2035 roku nawet 16 proc.

schedule 02 października 2026

Europa zwiększa moc centrów danych o jedną piątą

Rosnące zapotrzebowanie na moc obliczeniową, napędzane przez sztuczną inteligencję i usługi chmurowe, przyspiesza rozwój europejskiego rynku centrów danych. Całkowita moc sektora w Europie może osiągnąć 13 GW na koniec 2026 roku, co oznacza wzrost o 20 proc. w ciągu roku – wynika z raportu CBRE 'Europe Data Centres Q2 2026'. Rosnący popyt zmienia też geografię rynku. Inwestorzy coraz częściej szukają lokalizacji poza największymi hubami, co może stworzyć nowe możliwości dla Polski, której moc centrów danych może wzrosnąć z około 200 MW obecnie do 500 MW w 2030 roku.

schedule 15 września 2026

Hillwood odsuwa data center od domów

Hillwood Polska zmienił projekt planowanego kampusu data center w Regułach, w gminie Michałowice. Jak informuje inwestor, po uwagach mieszkańców budynki zostaną odsunięte dalej od zabudowy mieszkaniowej, zmniejszone, a między inwestycją a najbliższymi domami powstanie szerszy pas zieleni.

schedule 08 lipca 2026

Polska beneficjentem zmian na rynku DC

O ile jeszcze kilka lat temu o lokalizacji inwestycji decydował przede wszystkim popyt, dziś kluczowym czynnikiem staje się dostęp do energii elektrycznej. Jak wynika z najnowszego raportu firmy doradczej Colliers „EMEA Data Centre Markets Report | H1 2026” ograniczenia energetyczne w największych europejskich hubach powodują przesunięcie inwestycji do nowych lokalizacji, w tym do Polski.

schedule 01 lipca 2026

Dostępność energii zmienia mapę DC

Dostępność energii elektrycznej, a nie popyt, staje się głównym czynnikiem decydującym o rozwoju rynku centrów danych w Europie, na Bliskim Wschodzie i w Afryce – wynika z raportu „EMEA Data Centre Markets H1 2026” przygotowanego przez Colliers.

schedule 19 czerwca 2026

Polska jako nowy hub Data Center

Podczas prezentacji raportu „Napędzając Gospodarkę: Gospodarczy wpływ sektora Data Center w Polsce” mieliśmy okazję przeprowadzić rozmowę z Piotrem Kowalskim, dyrektorem zarządzającym w PLDCA, o ryzykach i kierunkach rozwoju polskich centrów danych.

schedule 18 czerwca 2026

Centra danych w Polsce wygenerowały 10,6 mld zł

Według raportu „Napędzając Gospodarkę: Gospodarczy wpływ sektora Data Center w Polsce” przygotowanego przez Polski Związek Centrów Danych (PLDCA) we współpracy z PwC Polska, w 2025 roku centra danych wygenerowały 10,6 mld zł wartości dodanej brutto i 4,3 mld zł wpływów fiskalnych.

schedule 17 czerwca 2026

Data4 inwestuje miliardy

Firma Data4 zainwestuje pięć miliardów euro, aby przekształcić poprzemysłowy teren na północy Francji w nowy kampus centrów danych. Dzięki mocy 700 MW będzie on spełniał wymogi klientów z obszaru AI i będzie największym projektem Data4 we Francji.

schedule 10 czerwca 2026

Komisja Europejska stawia na polskie centra danych

Opublikowany na początku czerwca projekt unijnych regulacji „Cloud and AI Development Act” (CADA) oraz „Strategiczna mapa drogowa” jasno wskazują: rozwój infrastruktury cyfrowej to nowy priorytet gospodarczy Europy. Unia chce potroić moce obliczeniowe do 2035 roku, aby zaspokoić popyt na usługi chmurowe i sztuczną inteligencję (AI). Polska ma odegrać w tym procesie jedną z głównych ról.

Czytaj wersję flipbook

Wydanie 10 (310) październik 2026

Ostatnie komentarze

Kategorie

Twoje zamówienie
Twoje dane
Ilość kont dostępowych
Każde konto zapewnia niezależy dostęp na jednym urządzeniu. Dodatkowe konta dostępowe będziesz mógł utworzyć w ustawieniach konta.
Dane fakturowe
Podsumowanie zamówienia
Net price
Kont dostępowych #
Zamówienie netto
Podatek VAT (%)
Zamówienie brutto
Bezpiecze płatności zapewnia

Nie przegap najnowszego wydania